上海软件公司注册经营范围撰写指南 聚焦计算机技术领域技术咨询(精选留存版)
一、引言
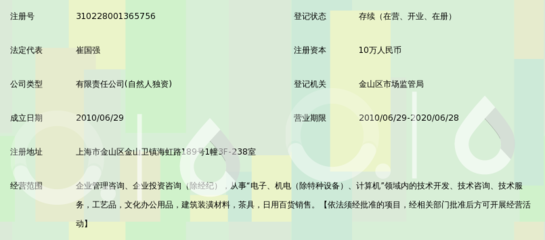
在上海注册软件公司时,经营范围的规范填写至关重要。它不仅决定了公司可从事的业务活动,还影响税种核定、资质申请及后续经营合规性。本文围绕“从事计算机技术领域内的技术咨询”这一核心,提供一份精选的经营范围撰写合集(留存版),帮助创业者高效、合规地完成登记。
二、经营范围填写的基本原则
- 规范用语:使用国家市场监督管理总局经营范围规范表述查询系统内的标准条目。
- 突出主业:将软件技术咨询、开发等核心业务放在首位。
- 适度前瞻:可适当纳入未来可能拓展的相关业务,避免频繁变更。
- 许可项目与一般项目分离:涉及许可的(如互联网信息服务)需取得审批后方可经营。
三、核心经营范围撰写示例
3.1 以“计算机技术领域内的技术咨询”为核心的组合
一般项目:
- 从事计算机技术领域内的技术咨询、技术开发、技术转让、技术服务;
- 计算机软件开发;
- 计算机系统集成;
- 网络技术开发、技术咨询;
- 信息技术咨询服务;
- 数据处理服务;
许可项目(根据实际需要):
- 互联网信息服务(需凭许可证经营);
- 第二类增值电信业务(需凭许可证经营)。
3.2 精简版(适合初创型纯咨询公司)
一般项目:从事计算机技术领域内的技术咨询、技术服务;计算机软件开发;信息技术咨询服务。
3.3 扩展版(适合业务多元的软件公司)
一般项目:从事计算机技术领域内的技术咨询、技术开发、技术转让、技术服务;计算机软件开发、销售;计算机系统集成;网络工程;企业管理咨询;商务信息咨询;数据处理和存储服务;
许可项目:互联网信息服务;第二类增值电信业务。
四、常见误区与注意事项
- 避免过多罗列:经营范围并非越多越好,过多可能引发税务关注或稀释主营业务。
- 区分“技术咨询”与“技术服务”:两者可同时写入,但需按规范表述。
- 慎写“投资”“金融”等敏感词:一般软件公司无需涉及。
- 关注上海特定要求:部分园区对经营范围有特定偏好,可提前咨询招商人员。
五、选定经营范围后的配套动作
- 税务核定:根据经营范围确认增值税税率(如技术咨询属现代服务,一般纳税人6%)。
- 资质申请:若含互联网信息服务,需办理ICP许可证;含增值电信业务,需办理SP许可证等。
- 公司章程:经营范围需与章程一致。
六、留存版采集表
为方便查阅,将常见可选项整理如下(可根据实际增删):
| 类别 | 规范表述 |
|------|----------|
| 技术咨询 | 从事计算机技术领域内的技术咨询 |
| 技术开发 | 计算机技术领域内的技术开发 |
| 技术转让 | 计算机技术领域内的技术转让 |
| 技术服务 | 计算机技术领域内的技术服务 |
| 软件开发 | 计算机软件开发 |
| 系统集成 | 计算机系统集成 |
| 信息技术 | 信息技术咨询服务 |
| 数据处理 | 数据处理服务 |
| 网络技术 | 网络技术开发、技术咨询 |
| 许可项目 | 互联网信息服务;第二类增值电信业务 |
七、
注册上海软件公司时,经营范围应紧扣“计算机技术领域内的技术咨询”这一核心,兼顾当前业务与未来规划。建议使用规范表述,并在登记前通过“一窗通”平台核验。祝您创业顺利!
如若转载,请注明出处:http://www.forlooker.com/product/44.html
更新时间:2026-10-05 02:03:01